Toiture endommagée par une tempête : la première priorité consiste à protéger les occupants, puis à organiser les démarches sans précipitation. Des tuiles envolées, une ardoise cassée ou une faîtière déplacée peuvent ouvrir un passage à la pluie. Cependant, les conséquences dépassent parfois les dégâts visibles. Une branche peut avoir fragilisé un support, tandis que l’eau atteint progressivement les plafonds, les isolants et les équipements. Face à cette situation, vous devez distinguer trois décisions : mettre les personnes à l’abri, limiter l’aggravation et préparer les réparations. Ce guide concerne les logements situés en France métropolitaine. Il accompagne les particuliers depuis la découverte du sinistre jusqu’au contrôle des travaux. D’abord, nous expliquons comment observer les dommages depuis un emplacement sûr. Ensuite, nous précisons les précautions utiles devant une infiltration ou un arbre tombé sur le bâtiment. Enfin, nous détaillons les échanges avec l’assureur et les entreprises. Vous trouverez également les éléments à réunir pour documenter votre demande : photographies, inventaire, justificatifs et devis. Leur préparation facilite les discussions, sans garantir une indemnisation intégrale. En effet, la réponse dépend des biens assurés, des circonstances et des conditions du contrat. Un dépannage urgent et une réfection complète répondent aussi à des objectifs différents. Le premier protège provisoirement le logement ; la seconde rétablit durablement ses fonctions. Il faut donc garder une trace claire des prestations commandées et des décisions prises. Avant toute dépense importante, identifiez votre interlocuteur et demandez des explications écrites. Si vous êtes locataire, associez rapidement votre propriétaire. En copropriété, prévenez également le syndic. L’objectif reste concret : éviter un accident, conserver les preuves utiles et obtenir une réparation adaptée aux dommages réels. Une méthode ordonnée vous aide ainsi à avancer, même lorsque plusieurs intervenants doivent coordonner leurs actions. Vous pourrez suivre chaque étape et poser les bonnes questions au bon moment, auprès de chaque interlocuteur.
Dans ce guide
Les premiers réflexes après la tempête
La déclaration et l’indemnisation
Les réparations et la prévention
Quels sont les premiers réflexes après des dégâts sur votre toiture ?
Sécuriser les occupants et reconnaître les situations d’urgence
Avant tout, éloignez les occupants des parties qui semblent instables. Un plafond bombé, des craquements inhabituels ou une charpente déformée justifient une grande prudence. Si un effondrement menace, quittez la zone dangereuse par un accès sûr. En cas de danger immédiat pour les personnes, appelez le 18 ou le 112. Décrivez précisément l’adresse, les dommages et la présence éventuelle de blessés. Ne retardez jamais cette alerte pour prendre des photographies. [1] Tant que les rafales persistent, restez à l’abri et suivez les consignes des autorités. Même après une accalmie, des éléments peuvent encore tomber. Ne montez donc ni sur la toiture ni sur une échelle pour remettre une tuile. Évitez aussi les abords du bâtiment sous une gouttière, une cheminée ou une branche instable. [2] À l’intérieur, interdisez l’accès aux pièces exposées. Ne percez pas un plafond gonflé et ne tentez pas de soutenir vous-même un ouvrage endommagé. Faites évaluer la situation par les intervenants compétents. Par ailleurs, l’eau peut atteindre une installation électrique. Ne touchez pas un appareil mouillé ou une prise humide. Coupez l’alimentation uniquement si le dispositif reste accessible au sec, sans traverser une zone dangereuse. Sinon, éloignez-vous et sollicitez un professionnel. À l’extérieur, ne touchez jamais un câble tombé. Ne vous approchez pas davantage d’un arbre en contact avec une ligne électrique ; signalez la situation au gestionnaire du réseau. [3] Préparez ensuite les informations utiles pour l’assistance : nombre d’occupants, accès disponibles et possibilité de rester dans le logement. Précisez aussi si des enfants ou des personnes vulnérables occupent la maison. Si une évacuation s’impose, emportez vos documents essentiels seulement s’ils sont immédiatement accessibles. Prévenez vos proches et organisez un hébergement sûr. Enfin, gardez votre téléphone chargé lorsque cela reste possible. Votre rôle consiste à signaler les risques et protéger les personnes ; les interventions en hauteur exigent des moyens adaptés.
Repérer les dommages sur les tuiles, les ardoises, le faîtage et la zinguerie
Lorsque les conditions permettent une observation sans danger, examinez la toiture depuis le sol, à distance des chutes possibles. Utilisez le zoom d’un téléphone ou des jumelles plutôt qu’une échelle. D’abord, repérez les différences avec l’état habituel : rangée irrégulière, ouverture sombre ou matériau retrouvé dans le jardin. Une tuile peut rester en place malgré une fissure. De même, une ardoise peut avoir glissé sans tomber entièrement. Notez donc les anomalies visibles sans conclure trop vite sur leur gravité. Le faîtage correspond à la jonction supérieure des versants. Ses éléments, appelés faîtières, méritent une attention particulière après le passage du vent. Observez également les rives, situées aux bords du toit, ainsi que les raccordements autour des cheminées et fenêtres. En effet, les jonctions et les défauts de fixation constituent des points sensibles pour les infiltrations. [4] Concernant la zinguerie, recherchez une gouttière pendante, un chéneau déformé ou une tôle soulevée. Les solins assurent les raccordements avec certaines parois ; une déformation peut compromettre leur fonction. Toutefois, une photographie éloignée ne permet pas de vérifier tous les assemblages. Faites seulement un relevé descriptif : emplacement, aspect et évolution éventuelle. À l’intérieur, observez les pièces accessibles sans entrer dans des combles fragilisés. Relevez les auréoles, écoulements et traces nouvelles. Précisez également si ces signes existaient avant la tempête. Cette distinction aide à expliquer les circonstances au couvreur et à l’assureur. Conservez, si vous en possédez, des images antérieures permettant de comparer les mêmes zones du toit. Par exemple, indiquez « trois éléments manquants sur le versant côté jardin » plutôt que « toiture entièrement détruite ». Un vocabulaire factuel limite les malentendus. Enfin, l’absence de dégât apparent ne prouve pas l’absence de dommage. Si un choc, un bruit inhabituel ou une fuite vous inquiète, demandez une inspection professionnelle. Celle-ci déterminera les contrôles nécessaires sur les parties cachées et les supports.
Réagir face aux infiltrations ou à un arbre tombé sur le toit
Face à une infiltration, protégez uniquement les biens que vous pouvez déplacer sans risque. Éloignez les meubles et documents de la zone humide. Si le plafond reste stable et l’électricité hors de danger, placez un récipient accessible pour recueillir les gouttes. Cependant, cette mesure ne traite pas l’origine de la fuite. Appelez l’assistance de votre assurance et demandez les modalités d’une intervention conservatoire. Un professionnel pourra évaluer la mise hors d’eau et poser une protection provisoire adaptée. Le bâchage doit tenir compte des accès, du vent et de l’état des supports. Ne cherchez donc pas à installer vous-même une bâche sur une couverture fragilisée. Photographiez les dommages avant l’intervention si cela reste possible sans danger. Conservez ensuite le descriptif des travaux urgents et leur facture. Demandez également un compte rendu des constatations initiales. Ces mesures visent à éviter l’aggravation, sans attendre nécessairement une expertise. [5] En revanche, un arbre tombé sur le toit demande une organisation particulière. N’essayez pas de déplacer le tronc, de scier une branche en appui ou de dégager la couverture. Le retrait peut modifier les charges et provoquer un mouvement brutal. Éloignez-vous également de la zone située sous l’impact. Décrivez au professionnel la position de l’arbre, les déformations et les accès disponibles. Selon la situation, couvreur, spécialiste des arbres et intervenant en structure devront coordonner leur travail. Si des lignes électriques sont concernées, le gestionnaire du réseau doit sécuriser la situation avant toute approche. [3] Une toiture endommagée par une tempête peut nécessiter plusieurs protections successives. Demandez donc combien de temps la solution provisoire peut rester en place et quand la contrôler. Faites préciser qui organise son suivi si les réparations tardent. Enfin, ne confondez pas dégagement de l’arbre, sécurisation du bâtiment et réparation définitive. Ces prestations peuvent relever d’intervenants et de conditions de prise en charge différents.
Comment déclarer le sinistre et préparer votre indemnisation ?
Comprendre la garantie tempête et les conditions de prise en charge
D’abord, retrouvez les conditions générales et particulières de votre assurance habitation. Les contrats couvrant l’incendie ou d’autres dommages aux biens ouvrent légalement droit à une garantie contre les effets du vent. Cette protection concerne les biens assurés et s’applique selon les conditions du contrat. [6] Pour des dommages dus au vent en métropole, vous n’avez pas à attendre un arrêté de catastrophe naturelle. La garantie tempête et le régime des catastrophes naturelles suivent des mécanismes différents. Une inondation associée au même épisode peut ainsi relever d’un autre traitement que des tuiles arrachées. [5] Demandez à l’assureur de préciser la garantie mobilisée pour chaque catégorie de dommages. Les infiltrations consécutives à une ouverture créée par le vent peuvent être couvertes, selon les clauses applicables. Toutefois, une fuite ancienne découverte pendant la tempête ne constitue pas automatiquement un dommage garanti. Il faut établir les circonstances et distinguer l’événement des désordres préexistants. Vérifiez également le périmètre des bâtiments déclarés : habitation principale, garage, dépendance ou autre construction. Les installations particulières et les aménagements extérieurs peuvent bénéficier de garanties spécifiques. Lisez les limites concernant les dommages indirects, le dégagement d’un arbre et les frais de sauvegarde. [7] Par ailleurs, ne retenez pas un seuil de vitesse trouvé sur internet comme une règle universelle. Demandez quels justificatifs votre contrat exige pour caractériser l’événement. Si l’assureur souhaite un document météorologique, faites préciser sa nature avant de l’acheter. Préparez également les preuves concernant votre logement, car un bulletin régional ne décrit pas tous les dommages locaux. Pour une toiture endommagée par une tempête, la question utile reste donc précise : quels postes seront examinés, sur quelle base et avec quelles limites ? Conservez la réponse écrite. Faites notamment préciser le traitement des matériaux vétustes et des améliorations éventuellement souhaitées. Elle vous permettra de comparer le devis des réparations avec le périmètre effectivement accepté.
Déclarer les dégâts et constituer un dossier complet
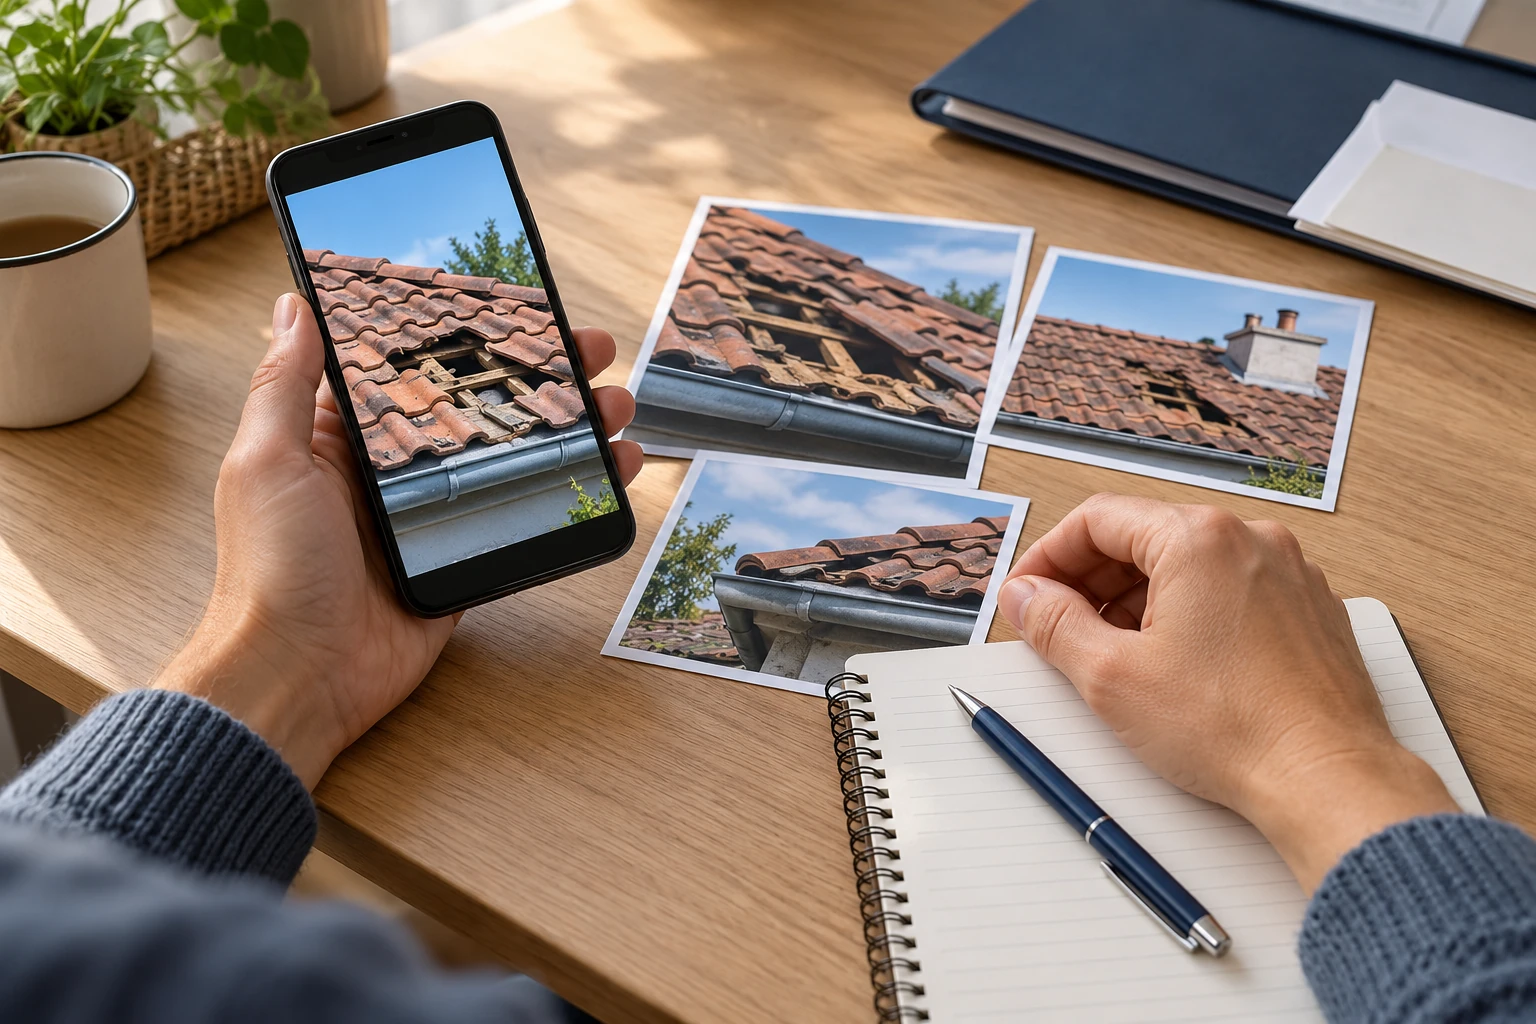
Déclarez le sinistre dès que vous en avez connaissance, même si son montant reste inconnu. Le contrat fixe le délai de déclaration ; celui-ci ne peut être inférieur à cinq jours ouvrés pour ce type de sinistre. Le point de départ correspond à la connaissance des dommages. N’attendez donc ni un devis complet ni le retour d’un artisan pour prévenir l’assureur. Une déclaration tardive n’entraîne pas automatiquement la perte de garantie : les conditions légales et contractuelles doivent être examinées. [8] Pour un dommage relevant du régime des catastrophes naturelles, le délai spécifique atteint trente jours après la publication de l’arrêté. Cette règle ne remplace pas la déclaration rapide des dégâts du vent. [9] Utilisez le canal prévu par votre contrat et conservez une preuve d’envoi. Demandez un numéro de dossier ainsi que la liste des pièces attendues. Votre déclaration doit préciser vos coordonnées, le numéro du contrat, l’adresse et les circonstances connues. Distinguez la date de l’événement de celle de la découverte si elles diffèrent. Ensuite, décrivez les dégâts extérieurs et intérieurs sans supposer une cause technique non vérifiée. Vous pouvez écrire : « Après les vents violents du [date], j’ai constaté [dommages] à [adresse]. J’ai demandé [mesures urgentes]. Merci de préciser les garanties mobilisables et les justificatifs nécessaires. » Ajoutez des photographies générales et détaillées prises en sécurité. Classez-les par pièce ou partie du bâtiment, avec une date et une courte légende. Pour chaque justificatif envoyé, gardez également une copie lisible dans un dossier personnel sauvegardé. Établissez également un inventaire des biens endommagés, accompagné des factures disponibles. [5] Conservez les éléments détériorés lorsque leur stockage reste sans danger. Si une évacuation s’impose, documentez leur état et demandez les consignes de l’assureur. Enfin, actualisez le dossier si de nouveaux dommages apparaissent. Un tableau personnel réunissant date, interlocuteur, décision et dépense évite de perdre le fil des échanges.
Préparer l’expertise et comprendre la proposition d’indemnisation
L’assureur décide si une expertise est nécessaire selon les circonstances et les dommages déclarés. Elle peut se dérouler sur place ou à distance. Préparez les photographies, l’inventaire, les justificatifs et les devis déjà obtenus. Pendant l’échange, signalez aussi les conséquences moins visibles : isolation humide, plafond dégradé ou pièce inutilisable. L’expert recherche les causes, décrit les dommages et évalue les réparations. Vous pouvez présenter vos observations et demander comment les postes ont été chiffrés. [10] Ensuite, examinez la proposition d’indemnisation ligne par ligne. Identifiez les montants retenus, la franchise, la vétusté éventuelle et les conditions d’un versement complémentaire. Demandez aussi si le paiement proposé clôture le dossier ou constitue seulement une provision. Une garantie en valeur à neuf peut comporter des modalités particulières ; demandez les justificatifs et délais applicables. Si le logement devient inhabitable, interrogez immédiatement votre assistance sur l’hébergement. La prise en charge dépend notamment des garanties prévues. Ne réservez pas une longue période sans connaître les plafonds et les conditions. [5] En location, prévenez votre assureur et votre bailleur ; chacun doit examiner les dommages relevant de sa situation. En copropriété, avertissez le syndic pour les parties communes et déclarez vos dommages privatifs. Ne commandez pas une réfection commune sans coordination. Si l’arbre appartient à un voisin, recueillez ses coordonnées et décrivez les faits. Sa responsabilité n’est pas automatique : laissez les assureurs examiner les circonstances. [7] En cas de désaccord, demandez les motifs et le détail du calcul par écrit. Vous pouvez envisager une contre-expertise ; vérifiez d’abord son coût et les garanties couvrant éventuellement ces honoraires. [10] Si le différend persiste, adressez une réclamation écrite au service compétent de l’assureur. La médiation peut ensuite être accessible selon ses conditions de saisine. [11] Enfin, conservez toutes les décisions avant d’engager les travaux définitifs. Un accord clair évite de découvrir trop tard un reste à charge important.
Comment organiser les réparations et protéger durablement votre toiture ?
Faire établir un diagnostic et choisir une entreprise de couverture
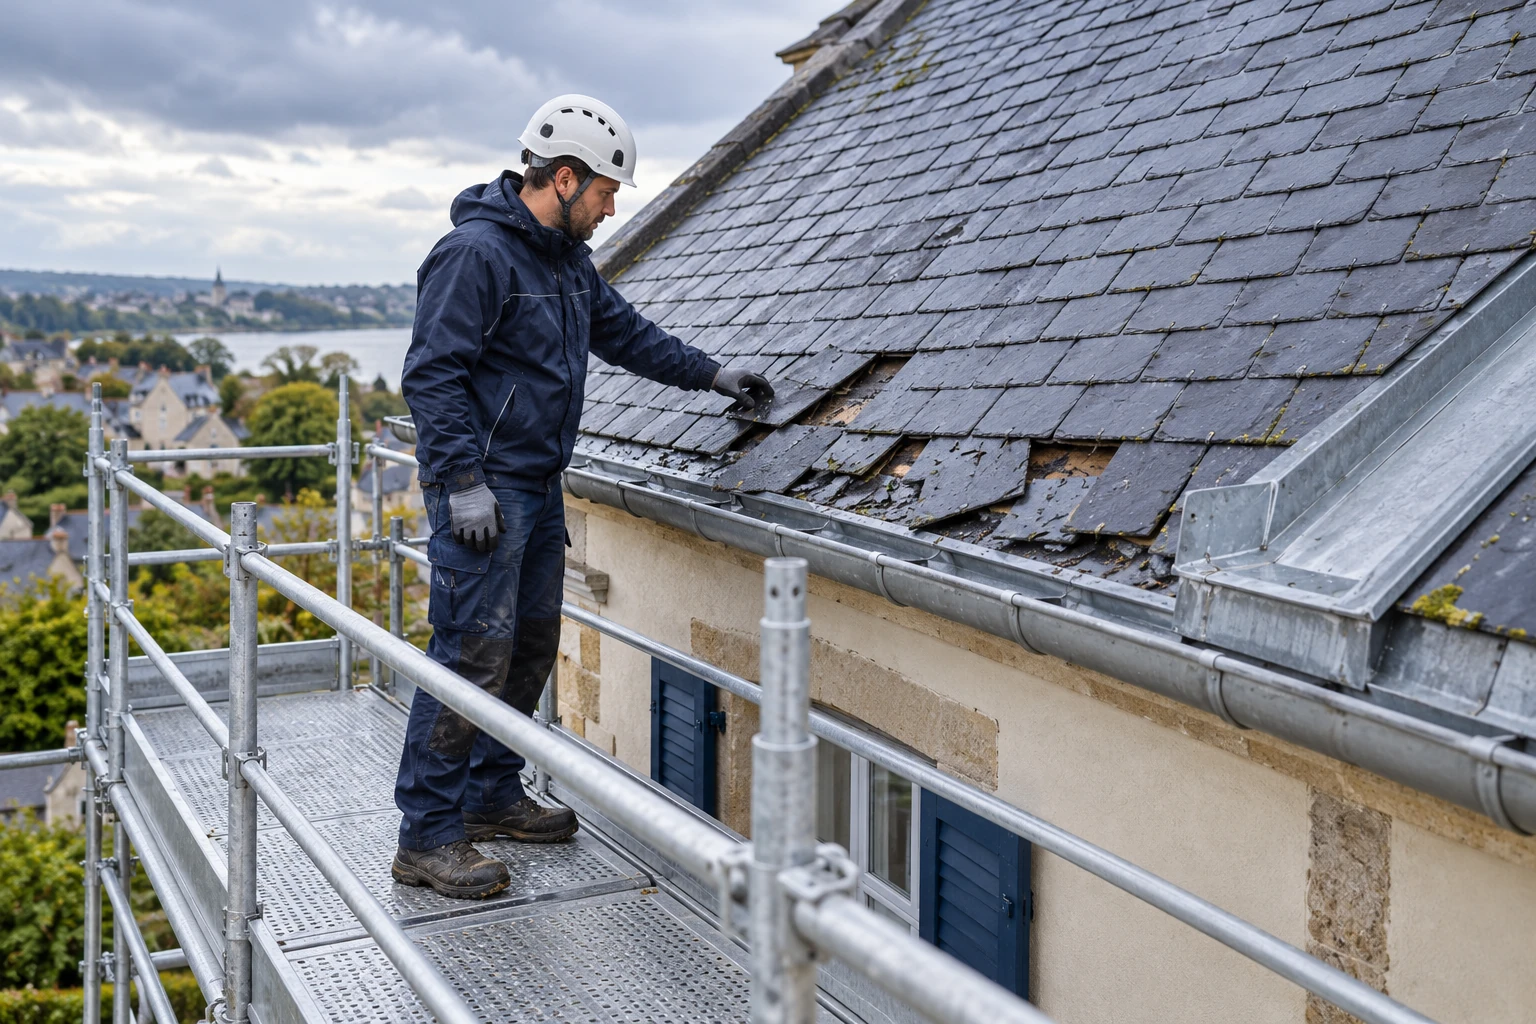
Le diagnostic doit déterminer l’étendue des dommages avant de choisir la réparation. Demandez au couvreur d’expliquer les éléments contrôlés et les limites éventuelles de son inspection. Selon la situation, il examinera la couverture, les fixations, les raccordements et les supports accessibles. Après un impact important, un contrôle spécialisé de la structure peut être nécessaire. Un simple remplacement de matériaux visibles ne suffit pas à démontrer que l’ensemble reste sain. Faites donc distinguer les dommages constatés des vérifications encore à réaliser. Par ailleurs, comparez des devis portant sur un périmètre équivalent. Ils doivent identifier les prestations, matériaux, quantités, accès et moyens de protection prévus. Vérifiez les frais de déplacement, les majorations éventuelles, le traitement des déchets et le montant total. Même dans l’urgence, le dépannage à domicile nécessite une information préalable et un document contractuel écrit. [12] Séparez clairement la mise en sécurité des travaux définitifs. Vous pourrez ainsi autoriser une protection nécessaire sans accepter immédiatement une rénovation complète. Si la situation le permet, sollicitez plusieurs entreprises et demandez pourquoi chaque poste est proposé. Pour les travaux relevant de l’assurance décennale obligatoire, obtenez l’attestation avant l’ouverture du chantier. Vérifiez notamment l’entreprise assurée, les activités couvertes et la période de validité. Cette assurance ne garantit pas indistinctement toutes les interventions et tous les dommages. [13] Interrogez également l’entreprise sur sa responsabilité civile professionnelle. Faites notamment identifier les sous-traitants prévus. Demandez un calendrier réaliste, les conditions de paiement et le traitement des découvertes imprévues. Un devis complémentaire doit préciser les nouvelles prestations avant votre accord. Enfin, transmettez les devis à l’assureur et faites confirmer le périmètre accepté. L’accord de l’assurance sur une indemnisation ne remplace pas votre compréhension du contrat de travaux. Choisissez une entreprise capable d’expliquer son intervention, de documenter ses constats et d’organiser des accès sécurisés. Ces éléments facilitent le suivi du chantier.
Réparer la couverture et traiter les conséquences des infiltrations
La réparation dépend du matériau, de la zone touchée et de l’état des supports. Sur une couverture en tuiles, le professionnel recherche les éléments cassés ou déplacés et vérifie leur compatibilité. Sur une toiture en ardoises, il contrôle aussi les fixations et les éléments voisins. En effet, remplacer uniquement la pièce tombée peut laisser une fragilité à proximité. Le faîtage, les rives et les raccordements demandent également un examen adapté. Les prescriptions de mise en œuvre dépendent notamment de la couverture et de son exposition. Évitez donc une solution universelle fondée sur un produit ajouté partout. [14] Pour la zinguerie, l’intervention peut concerner les gouttières, les chéneaux, les noues ou les solins. Le couvreur doit rétablir des évacuations cohérentes et des raccordements adaptés. Précisez également qui contrôle la bonne évacuation de l’eau après les reprises. Un joint apparent ne remplace pas systématiquement la reprise d’un assemblage déformé. [4] Après la mise hors d’eau, vérifiez aussi les conséquences intérieures. Les matériaux imbibés nécessitent une évaluation avant toute fermeture ou finition. Demandez comment seront contrôlés l’humidité, le séchage et l’état de l’isolation. Ne recouvrez pas simplement une auréole sans comprendre son origine. Par ailleurs, faites vérifier les équipements électriques touchés avant leur remise en service. Si la charpente a subi un choc, sa réparation doit précéder les finitions concernées. Coordonnez les intervenants pour éviter de refaire un plafond avant le traitement du problème supérieur. Une toiture endommagée par une tempête peut aussi conduire à envisager un changement de matériau. Dans ce cas, renseignez-vous sur les autorisations nécessaires. Les réparations ordinaires à l’identique sont généralement dispensées de déclaration préalable ; une modification de l’aspect extérieur peut l’exiger. Les secteurs protégés appellent une vérification particulière auprès de la mairie. [15] Enfin, demandez des photographies des étapes importantes. Elles permettront de conserver une trace des parties devenues ensuite inaccessibles.
Contrôler les travaux et prévenir de nouveaux dégâts
À la fin du chantier, prévoyez un échange avec l’entreprise pour vérifier les prestations réalisées. Demandez des explications sur les zones réparées et les contrôles effectués. Notez également les engagements de suivi convenus. Lorsque les travaux donnent lieu à une réception, formalisez-la et notez précisément les réserves éventuelles. Ce document compte notamment pour le départ des garanties applicables. [13] Vous n’avez pas à monter sur le toit pour contrôler le résultat. Appuyez-vous sur les photographies, le descriptif des interventions et les observations depuis des endroits sûrs. Ensuite, rassemblez le devis accepté, les éventuels avenants, les factures et les justificatifs d’assurance. Transmettez les pièces demandées pour le règlement du sinistre et conservez une copie complète. Vérifiez également le retrait de la protection provisoire et la remise en état des abords. Si une nouvelle trace apparaît après la pluie, photographiez-la et prévenez rapidement les interlocuteurs concernés. Décrivez sa date, son emplacement et son évolution. Une réparation terminée mérite ainsi un suivi attentif, sans conclure immédiatement à une malfaçon. Pour préparer les prochaines intempéries, demandez un programme d’entretien adapté à votre couverture. Il peut comprendre une surveillance des éléments fragilisés, des raccordements et des évacuations pluviales. Faites dégager les feuilles et débris par des moyens appropriés. Cependant, aucun entretien ne permet de promettre une résistance absolue aux tempêtes. Concernant les arbres proches, sollicitez un professionnel si une branche ou un sujet présente un risque apparent. N’improvisez pas un élagage à proximité des lignes électriques. [3] Enfin, gardez une fiche réunissant les coordonnées de votre assureur, de l’assistance et des entreprises utiles. Conservez également des photographies récentes de la maison et les factures d’entretien. Après le sinistre, cette organisation facilite les démarches et les échanges. Pour votre projet, vous pouvez contacter Reno Team afin de présenter les dommages et demander un devis adapté aux vérifications nécessaires.
Sources et liens utiles
- Service Public — Les numéros en cas d’urgence
- Météo France — Conseils de comportement en cas de vent violent
- Enedis — Tempêtes et sécurité à proximité des lignes électriques
- Agence Qualité Construction — Infiltrations sur couvertures en tuile
- France Assureurs — Tempête questions réponses sur votre assurance
- Légifrance — Code des assurances article L122 7
- ANIL — Intempéries et assurances
- Légifrance — Code des assurances article L113 2
- Service Public — Catastrophe naturelle ou technologique et indemnisation
- Service Public — Comment se déroule l’expertise en assurance habitation
- La Médiation de l’Assurance — La médiation étape par étape
- DGCCRF — Choisir le bon professionnel pour un dépannage à domicile
- Service Public — Garantie décennale des constructeurs
- Agence Qualité Construction — Mémo chantier couvertures ardoises et tuiles
- Service Public — Autorisation d’urbanisme pour des réparations de toiture